宗教法人はなぜ非課税?ずるいと批判される優遇の真相と2026年動向
「宗教法人は税金を1円も払っていない」「住職や教祖は非課税特権を盾に贅沢三昧をしている」――SNSやネットの論壇では、こうした批判的な言説が定期的に燃え上がります。物価の高騰と国民負担率の上昇が続く日本社会において、寺社や新宗教が享受しているとされる税制上の優遇措置は、一般の生活者からすれば「不公平」「ずるい」と映るのも自然な感情かもしれません。
しかし、国税庁や文化庁の規定、税法上の根拠を綿密に精査すると、世間に流布するイメージと法制度の現実との間には大きな乖離が存在します。宗教法人は本当にすべての税金を免除されているのか、なぜ日本国憲法下でこの制度が維持されてきたのか。2026年現在の法改正の動きや休眠法人の売買問題まで、その知られざる構造的実態を客観的データとともに徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:非課税なのは「お布施・戒名料・玉串料など固有の宗教活動」のみであり、物品販売や不動産賃貸など収益事業34業種には法人税が課税される
- 要点2:住職や神職個人が受け取る給与には一般の会社員と同様に所得税や住民税が課税され、「宗教関係者は完全無税」という噂は明確な誤解
- 要点3:休眠宗教法人を悪用した買収・税金逃れや使途の不透明性に対し、2026年現在は財務諸表の公開義務化や課税要件の厳格化を巡る議論が加速している
【徹底解明】宗教法人はなぜ非課税なのか?「ずるい」批判の根拠とお布施の真実
街の一等地にある歴史ある寺院が巨大な門を構え、その脇に高級外車が停まっている光景を目にしたとき、多くの人が抱くのは「なぜ彼らは税金面で優遇されているのか」という素朴な疑問です。この疑問を解き明かす鍵は、宗教法人非課税の理由の根底にある「対価性の欠如」という法理にあります。
国税庁の税務解釈において、信者や檀家から支払われる「お布施」「賽銭」「祈祷料」「戒名料」といった金銭は、役務の提供に対する反対給付(対価)ではなく、信仰心に基づく自発的な「寄附金・喜捨」として分類されます。コンビニでパンを買う行為には「代金と商品の等価交換」が存在しますが、法要でお経をあげてもらう行為や賽銭箱に小銭を投げ入れる行為には、法的な契約上の等価交換が成立しません。これがお布施非課税仕組みの根本的な論理的支柱となっています。
それにもかかわらず世間で宗教法人の税制優遇批判が止まない理由は、提供される側(一般生活者)の実感として「戒名料30万円」「葬儀読経料10万円」といった事実上の相場が定着し、実質的なサービス料として機能しているためです。「実質的なビジネスなのに税金が免除されているのは不公平だ」という市民感情と、憲法および税法上の形式的要件との間に、感情的な摩擦が生じ続けています。
収益事業34業種と法人税軽減税率のカラクリ|「みなし寄付金」の優遇構造
世間の大きな誤解の一つに「宗教法人はどんな商売をやっても税金がかからない」というものがあります。現行の法人税法第2条および法人税法施行令第4条では、宗教法人を含む公益法人等が営む事業のうち、民間企業と競合し得る宗教法人収益事業34業種を指定しており、これらから得た利益には明確に法人税が課税されます。
課税対象となる主な収益事業には、以下のようなものが含まれます。
- 不動産貸付業:境内の土地をコインパーキングとして民間に貸し出す、寺院所有の賃貸マンションを一般人に貸す行為など
- 物品販売業:お守りや御札以外の一般書籍、絵葉書、キーホルダー、清涼飲料水の自販機設置など
- 駐車場業・宿泊業:参拝客以外を対象とした有料駐車場の経営や、一般観光客を宿泊させる宿坊ビジネス(一定の基準を超えるもの)
- 結婚式場・宴会場の経営:宗教的儀式にとどまらない披露宴やケータリングの提供
ただし、ここにも批判を招く優遇措置が存在します。それが宗教法人法人税軽減税率です。普通法人の基本税率が23.2%であるのに対し、宗教法人の収益事業に対する法人税率は19%(所得年800万円以下の部分は15%)と低く抑えられています。
さらに強力な節税装置として機能しているのがみなし寄付金制度(法人税法第37条第4項)です。これは、収益事業で稼いだ利益の中から、宗教活動という「非収益部門」にお金を繰り入れた場合、その金額の20%(または年200万円のいずれか多い額)までを損金(経費)として算入できる仕組みです。これにより、民間企業であれば課税されるはずの純利益を合法的に圧縮できるため、企業経営者や税理士の間でも「非常に有利な制度設計」として認知されています。
固定資産税の免除基準と「住職の給料」の誤解|境内地と私有地の境界線
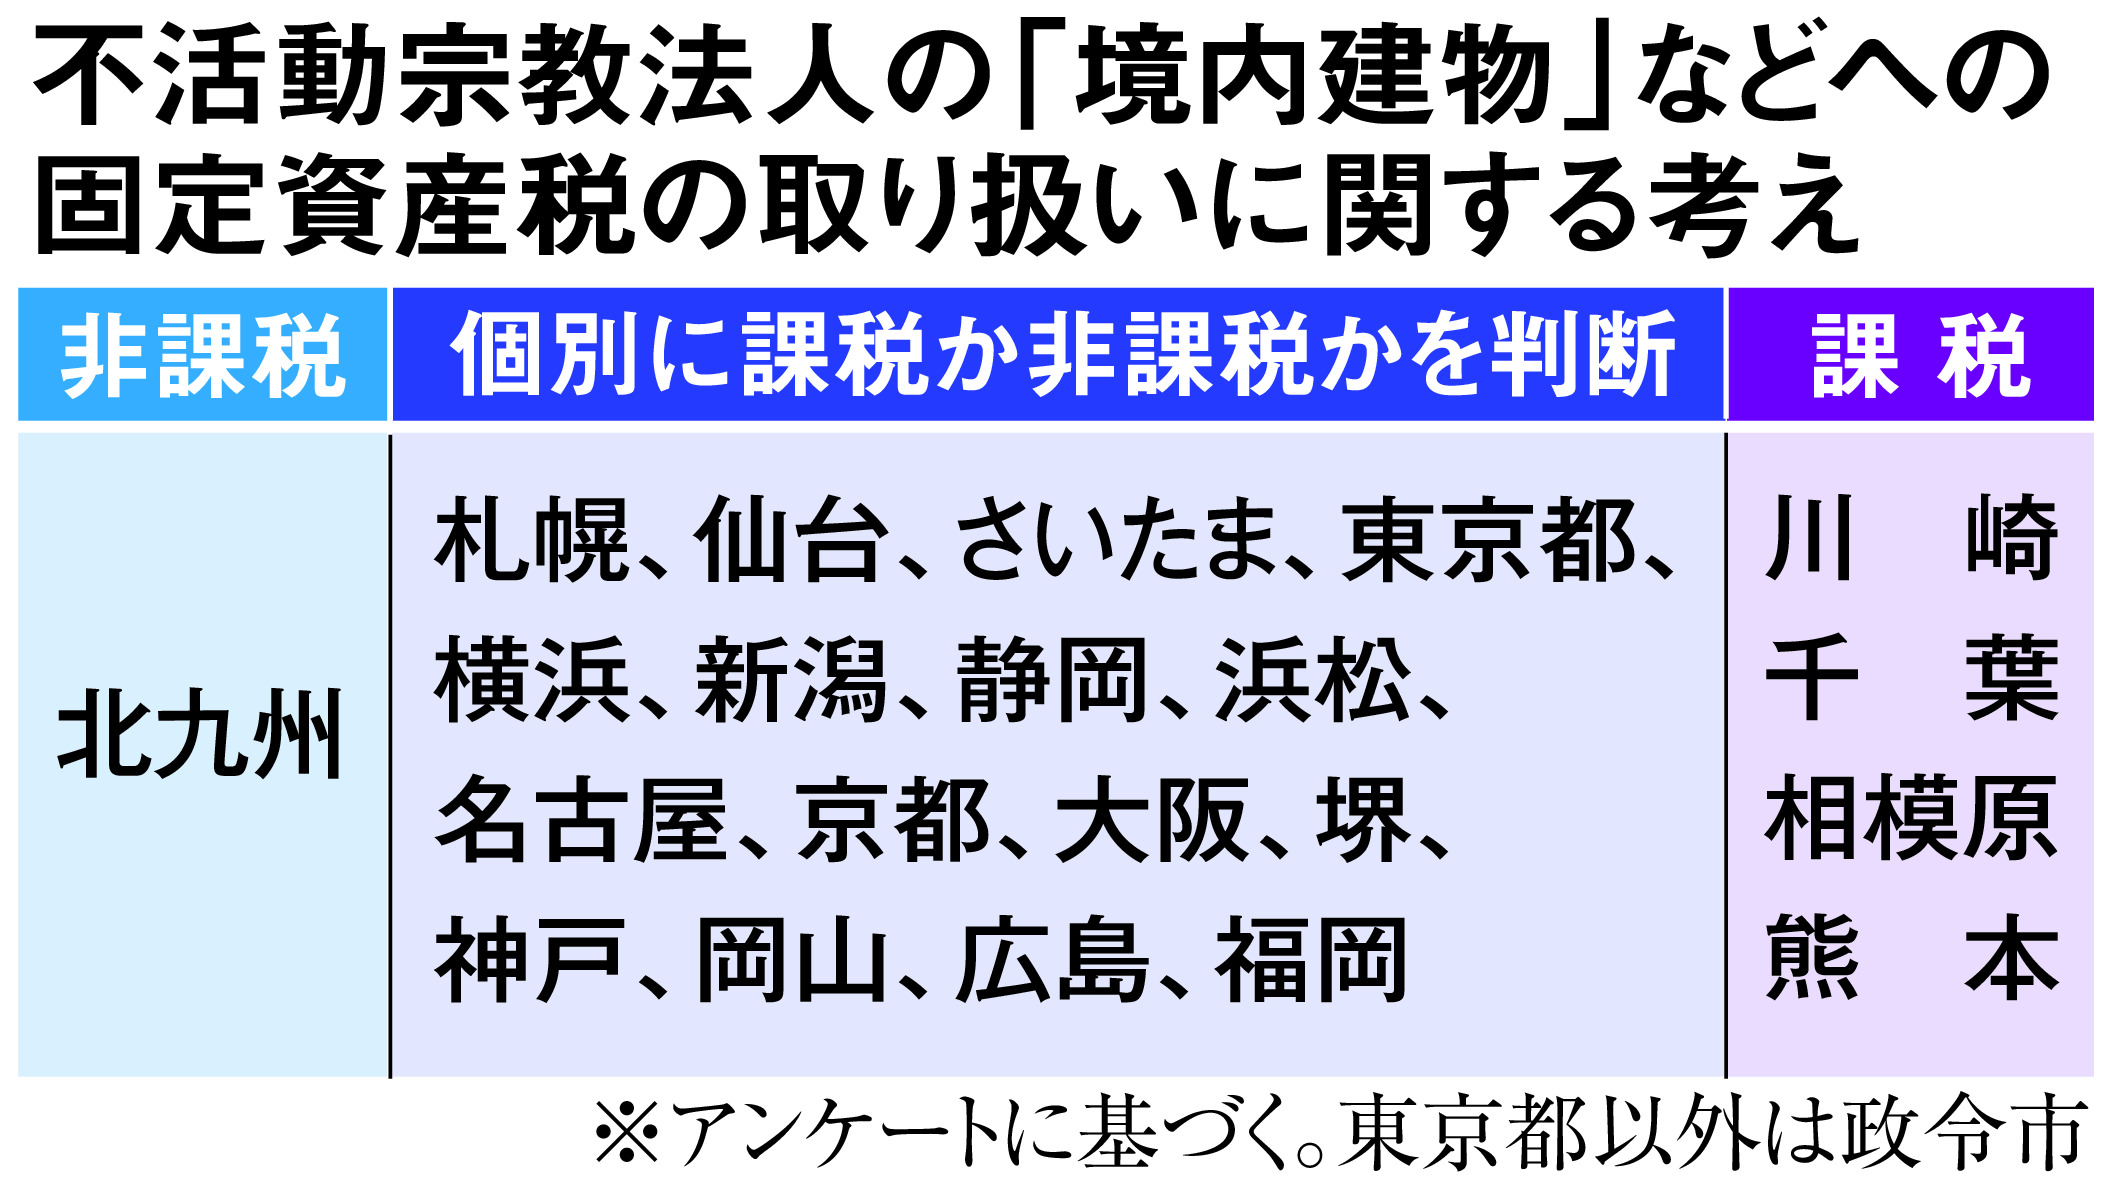
寺社の広大な敷地に関する固定資産税についても、正確な法解釈を知る人は多くありません。地方税法第348条第2項第3号の規定による宗教法人固定資産税免除は、宗教法人が所有する土地・建物すべてに無条件で適用されるわけではありません。
免除の対象は「本来の宗教活動の用に供する固定資産(境内地・本堂・礼拝堂・社務所など)」に厳格に限定されています。具体的には以下のような線引きが行われています。
- 全額免除:本堂、礼拝所、鐘楼、参道、信者のための無料休憩所など
- 課税対象:住職や宮司の私的な生活空間(庫裏のうち居住専用部分)、一般向けの有料駐車場、収益事業として運営しているテナントビルなど
自治体の資産税課は、航空写真や現地調査を通じて「どこまでが祭祀の空間で、どこからが私的生活空間か」を厳格に按分計算しています。したがって、境内に建つ住居部分には毎年しっかり固定資産税が課されているケースが大半です。
もう一つの根強い都市伝説が「宗教者の個人所得は無税」という噂です。法人の財布と個人の財布は法律上完全に分離されており、住職給与所得税課税の原則に基づき、寺院から住職個人へ支払われる給与(役員報酬)には、一般の会社員と寸分違わず所得税・住民税・社会保険料が課されます。
もし宗教法人の経費で高級外車や私的なブランド品を購入し、税務調査で「私的な私用財産」と認定された場合、それは「宗教法人の経費」ではなく「個人への現物給与(認定賞与)」とみなされ、重加算税を含む追徴課税の対象となります。税務署の指導は年々厳格化しており、「宗教法人の名義を使えば個人が無税になる」という話は明白な虚偽です。
【徹底比較】宗教法人と一般法人の税金・優遇措置の違い一覧
宗教法人と民間企業(普通法人)において、課税ルールや義務がどれほど異なるのか、主要項目を客観的データに基づき比較表に整理しました。
| 項目 | 一般企業(普通法人) | 宗教法人 | 編集部の見解・評価 |
|---|---|---|---|
| 本体事業の法人税 | 本業の利益に対して23.2%(国税)が課税 | 非課税(お布施・賽銭・戒名料・寄附金など) | 信仰行為に対する対価性の不在を根拠とするが、世論の不公平感の最大要因 |
| 収益事業の法人税率 | 一律 23.2%(中小特例で年800万以下は15%) | 軽減税率 19%(年800万以下は15%) | 民間企業と同一の商行為である以上、軽減税率の妥当性は見直し議論の対象 |
| みなし寄付金控除 | 適用不可(一般寄付金の限度額計算のみ) | 収益事業から非収益部門へ繰入時、最大20%損金算入 | 実質的な実効税率を引き下げる強力なツールとして機能している |
| 固定資産税 | 所有する事業用土地・建物に1.4%課税 | 境内地・礼拝施設などは非課税(居住用・事業用は課税) | 都心部の一等地を保有する巨大法人において莫大な優遇効果を生む |
| 宗教活動の消費税 | 商品・サービスの対価に10%(軽減8%)課税 | 対象外(不課税)(線香・ローソク等の原価販売も含む) | 「お守り」等の授与は喜捨に対する返礼とみなされ消費税が乗らない |
| 個人の給与所得税 | 累進課税(5%〜45%)+住民税10% | 民間と全く同一の累進課税(所得税+住民税) | 「僧侶や神職は個人も無税」という噂は完全なデマである事実が示される |
| 財務諸表の公開 | 上場企業は有価証券報告書等で完全開示、非上場も公告義務 | 所轄庁への提出のみ(信者以外の第三者への開示義務なし) | 「お金の流れのブラックボックス化」を生み、脱税・買収の温床となる構造的欠陥 |
【実態検証】休眠宗教法人の買収と税金逃れの手口|現場取材で見えた闇
法律上は厳格に区分されているはずの宗教課税ですが、なぜ脱税やマネーロンダリングの疑惑が絶えないのでしょうか。その最大の闇が、全国で急増する不活動寺院を巡る宗教法人の買収と税金逃れの売買ビジネスです。
文化庁の宗教統計調査によると、日本国内には約18万の宗教法人が存在しますが、地方の過疎化と後継者不足により、3万法人以上が無住職または活動実態のない「休眠宗教法人」に陥っていると推計されています。ここに目をつけたブローカーや悪質なコンサルタントが、資金繰りに苦しむ地方の寺院から「法人格」を数千万円単位で買い取る事案が頻発しています。
実際に取材現場で確認された悪質なスキームには、以下のような実態があります。
- 役員変更による乗っ取り:地方の過疎寺院の代表役員(住職)を暴力団関係者やペーパーカンパニーの役員に変更し、登記を書き換える
- 裏金のマネーロンダリング:宗教法人の銀行口座を開設し、出所不明の資金を「信者からの匿名寄附金(お布施)」として入金することで、非課税の資金として合法的にロンダリングする
- 墓地開発・霊園ビジネスの隠れ蓑:民間企業が取得できない優良地を「宗教法人の境内地拡張」名目で取得させ、開発利益を非課税扱いで吸い上げる
- 高級車・美術品の資産隠し:個人が所有したいスーパーカーや高級絵画を「法人の宗教的備品」として購入し、個人の所得税や相続税の追跡から逃れる
こうした実態に対し、法執行機関も手をこまねいているわけではありません。世界平和統一家庭連合(旧統一教会)の問題を端緒として、宗教法人法と解散命令の適用基準が社会的に大きく見直されました。法令違反や著しく公共の福祉を害する行為が認められた法人には解散命令請求が出され、裁判所によって解散命令が確定すれば、その法人格と非課税特権は完全に剥奪されます。2024年から2026年にかけて、文化庁は不活動宗教法人の実態調査と職権による解散・整理をかつてない規模で強化しています。
信教の自由と課税問題のジレンマ|2026年最新の課税見直し動向と【プロの結論】
税制優遇にこれほどの批判が集まるのであれば、「すべての宗教活動に一般企業と同じ課税をすればよい」と考えるのが自然です。しかし、国家が宗教法人へ踏み込む際には、憲法上の極めて重い壁が立ちはだかります。それが信教の自由と課税問題の根源的な相克です。
日本国憲法第20条は「信教の自由」を何人に対しても保障し、国がいかなる宗教団体に対しても特権を与えたり、政治上の権力を行使したりすることを禁じています。もし税務署が「この法要は正当な宗教行為か、単なる金儲けのショーか」を判定し始めた場合、それは「国家による教義への介入・検閲」に直結します。戦前、国家神道以外の宗教団体が治安維持法などによって弾圧された歴史的教訓から、戦後日本は「国家権力(税務署)が信仰の正当性に立ち入ってはならない」という極めて慎重なスタンスを維持してきたのです。
しかし、信教の自由を守るための制度が、結果として税逃れの隠れ蓑になっている現実は看過できません。このジレンマを受け、宗教法人課税の見直し動向として2026年の政策論壇で浮上しているのが、「信教には立ち入らず、お金の流れだけを透明化する」というアプローチです。
具体的には、以下の3点に焦点を当てた法改正議論が進展しています。
- 収支計算書等の開示義務拡大:一定規模以上の収入(例:年商1億円以上)を持つ宗教法人に対し、信者だけでなく一般第三者への財務諸表の公開を義務付ける
- 休眠法人の買収・名義貸しの罰則強化:代表役員の変更登記時における実体審査を義務付け、ペーパー法人の売買を未然に遮断する
- 収益事業の適用範囲と軽減税率の見直し:民間企業と競合する事業に対する19%の軽減税率を撤廃し、普通法人並みの本則税率(23.2%)へ一本化する
【プロの結論】健全な伝統寺社と「隠れ課税逃れ組織」を見極める3つの基準
宗教法人の非課税問題を語る際、最も避けるべきは「すべての寺社や新宗教を悪徳業者と十把一絡げに断じる短絡的な思考」です。全国の過疎地域にある無数の寺院は、年収数百万円にも満たない中で地域の文化財や墓地、コミュニティを守り続けており、非課税特権がなければ即座に倒産・廃寺に追い込まれる限界集落の防波堤となっています。
私たちが客観的に「社会に必要な宗教活動」と「淘汰されるべき税逃れ組織」を見極めるためのプロの判断基準は以下の3点に集約されます。
- 境内の維持と地域公益性:得られた浄財が、個人の贅沢ではなく、歴史的建造物の修繕や地域の防災・文化活動へ再投資されているか
- 会計の透明性と明朗な会計区分:収益事業とお布施の区分が適正に行われ、住職個人の生活費と寺院の法人口座が完全に分別管理されているか
- 寄附・布施の任意性の確保:「戒名料や祈祷料を支払わなければ成仏できない」「家族が不幸になる」といった恐怖心につけ込んだ事実上の強迫的請求を行っていないか
信教の自由は不可侵の基本的人権ですが、それは「納税の義務」を免れる隠れ蓑として悪用される権利を保障したものではありません。国民の信頼をつなぎ止めるためにも、宗教法人自らが財務の透明性を高め、社会に対する説明責任を果たす時代が本格的に到来しています。
【宗教 法人 非課税】に関するよくある質問(FAQ)
Q1:お守りやおみくじの販売に消費税がかからないのはなぜですか?
A1:お守り、お札、おみくじ等の授与は、税法上「喜捨金(寄附)に対する返礼品」として位置づけられており、物品の売買(商行為)とはみなされないため消費税の課税対象(不課税取引)になりません。ただし、誰が見ても一般的なお土産品と判断される絵葉書、提灯、お菓子などを販売した場合は「物品販売業」とみなされ、消費税および法人税の課税対象となります。
Q2:個人で宗教法人を新設して節税することは可能ですか?
A2:極めて困難です。宗教法人の設立には「礼拝の施設を備え、継続的に信者を教化育成する実体的な活動実績(通常3年以上の任意団体としての活動実態)」が必要であり、所轄庁(都道府県知事または文部科学大臣)による厳正な認証を受けなければなりません。節税目的でペーパー法人を立ち上げることは制度上不可能に近く、だからこそ過去に設立された「休眠宗教法人の買収」という違法・脱法スキームが横行する要因となっています。
Q3:2026年以降、宗教法人への課税が全面的に始まる可能性はありますか?
A3:お布施や賽銭といった「宗教活動そのもの」への全面課税が導入される可能性は極めて低いです。信教の自由(憲法20条)の観点から、国家が信者の自発的な寄附行為に課税することは国際的にも例を見ないためです。一方で、収益事業に対する19%の軽減税率の廃止や、休眠法人の売買規制、大規模法人に対する財務諸表の公開義務化といった「実務的・制度的な締め付け」は確実に進展しています。
まとめ:税制優遇の岐路と私たちが注視すべき評価基準
「宗教法人は非課税でずるい」という言説の背景には、制度に対する一部の誤解と、実際に起きている脱税・マネーロンダリングへの正当な憤りの双方が混在しています。僧侶個人の所得には課税され、物品販売や不動産賃貸などの収益事業にも法人税が課されているという事実は、感情的な議論を排して理解しておくべき前提です。
一方で、みなし寄付金制度や固定資産税の優遇、財務諸表の非公開性が、一部の心なき者たちによって「税金逃れの温床」として悪用されてきた事実も否定できません。憲法が保障する信教の自由を守ることと、近代国家の根幹である租税公平主義を両立させるためには、法人の活動実態の可視化が不可欠です。私たちは感情的な批判に流されることなく、どの組織が真に公共的な信仰を支え、どの組織が特権を乱用しているのか、その透明性を厳しく監視し続ける眼差しを持つ必要があります。 (出典: 宗教 法人 非課税(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
